



Um seguro automóvel contra todos os riscos ou de danos próprios, inclui coberturas como a de responsabilidade civil, já prevista nos seguros automóvel contra danos a terceiros, acrescentando-lhe coberturas que protegem não só o veículo, como também o condutor responsável pelo acidente.
E que coberturas são essas? É isso que lhe vamos contar neste artigo sobre o seguro ok! auto.
Escolha o tema que o trouxe aqui
O que é um seguro automóvel contra todos os riscos?
- Quais são as coberturas incluídas num seguro automóvel contra todos os riscos?
- Diferença entre seguro automóvel contra todos os riscos e seguro automóvel com coberturas básicas
Seguro automóvel contra todos os riscos: como escolher e vantagens
- Como escolher o melhor seguro automóvel contra todos os riscos para o meu carro?
- Quais as vantagens de contratar um seguro automóvel contra todos os riscos?
Preços e franquias no seguro automóvel contra todos os riscos
- É possível fazer um seguro automóvel contra todos os riscos com franquia reduzida?
- Quais os fatores que influenciam o custo do seguro automóvel contra todos os riscos?
Quais são as coberturas incluídas num seguro automóvel contra todos os riscos?
Considera-se um seguro automóvel contra todos os riscos ou de danos próprios todo aquele que inclua uma cobertura de choque, colisão ou capotamento. No caso do ok! auto, podem ainda ser adicionadas outras coberturas, organizadas nos planos smart, premium e care. Este último destinado a viaturas entre os 6 e os 20 anos.
Ainda que ambos os planos ofereçam um conjunto de coberturas predefinidas, pode sempre acrescentar outras de modo a garantir que tem a proteção adequada ao uso que dá ao seu automóvel no dia a dia.
De seguida, explicamos estas coberturas em detalhe na nossa proposta de seguro de danos próprios. Se ainda não está por dentro do tema e quer conhecer as opções de seguro automóvel disponíveis em Portugal, leia primeiro o artigo “Como encontrar a melhor opção de seguro automóvel para si?”.
Responsabilidade Civil
Esta cobertura já está incluída no seguro obrigatório contra danos a terceiros, necessário para circular nas estradas portuguesas. No caso do ok! auto, garante o capital mínimo exigido por lei, de 7.750.000€, para pagar indemnizações por danos corporais (6.450.000€) e materiais (1.300.000€) causados a terceiros num acidente de viação.
Para uma maior proteção, pode ainda aumentar o capital desta cobertura para 50.000.000€.
Proteção Condutor e Ocupantes
Com o objetivo de protegê-lo a si e ao seu agregado familiar, na ok! seguros asseguramos o reembolso das despesas com os tratamentos das lesões sofridas, em caso de acidente, até 2.500€ ou 5.000€, consoante o capital que escolher.
Disponibilizamos ainda o pagamento de indemnizações até ao limite de 25.000€ ou de 50.000€ de capital, em caso de morte ou de invalidez permanente dos membros do seu agregado familiar.
Assistência em viagem com veículo de substituição por avaria
Esta garantia faz parte da cobertura de assistência em viagem do ok! auto, e dá-lhe direito a um veículo de substituição em caso de avaria, até 3 dias por ano e pelo período máximo de 5 dias.
Quebra isolada de vidros
Garante a reparação dos danos, em caso de quebra isolada de vidros, no para-brisas, óculo traseiro, do teto de abrir ou panorâmico e vidros laterais ocasionados até ao limite de 1.000€ ou 2.500€ de capital. Ambos os valores do capital e da franquia são escolhidos por si.
Nota: No momento da contratação do seguro, pode optar por uma franquia entre 0€ e 25€, a pagar por si em caso de sinistro.
Furto ou roubo
Esta cobertura garante uma indemnização se o veículo ficar danificado, destruído ou deteriorado devido a furto ou roubo. Se o veículo desaparecer, a indemnização é paga 60 dias após a participação do furto ou roubo.
No momento da contratação, é-lhe apresentado um intervalo de franquias, definido de acordo com o valor do veículo. A franquia escolhida é o montante que fica a seu cargo em caso de sinistro.
Fenómenos da natureza
Esta proteção assegura a indemnização dos danos causados ao veículo seguro pela ação de queda de árvores, tufões, ciclones, tornados, ventos fortes, trombas de água, chuvas torrenciais, precipitação atmosférica, enxurradas, aluimento de terras, tremores de terra, maremotos, erupções vulcânicas, entre outros.
No momento da contratação do seguro, é-lhe apresentado um intervalo de franquias, que dependem do valor do seu veículo. Tal como referimos anteriormente, a franquia escolhida por si é o valor que fica a seu cargo.
Incêndio, raio ou explosão
Esta cobertura protege o seu veículo contra danos causados por incêndio, queda de raio ou explosão, esteja o carro em circulação, parado, numa garagem ou noutro local.
Ao contratar o seguro, pode escolher entre várias franquias, definidas de acordo com o valor do veículo.
Choque, colisão ou capotamento
Garante a indemnização de danos causados por si, enquanto condutor do veículo, ou quando não sabe quem é o responsável, em consequência de embate contra um corpo fixo (choque), em movimento (colisão) ou quando o veículo perde a sua posição normal (capotamento).
Ao contratar o seguro, pode escolher entre várias franquias, definidas de acordo com o valor do veículo. Em caso de sinistro, a franquia escolhida fica a seu cargo. Se acionar esta cobertura, o prémio da anuidade seguinte será aumentado.
Conheça melhor outras coberturas do seguro ok! auto e faça a escolha mais inteligente para si.
Qual a diferença entre um seguro automóvel de danos próprios e um seguro automóvel com coberturas básicas?
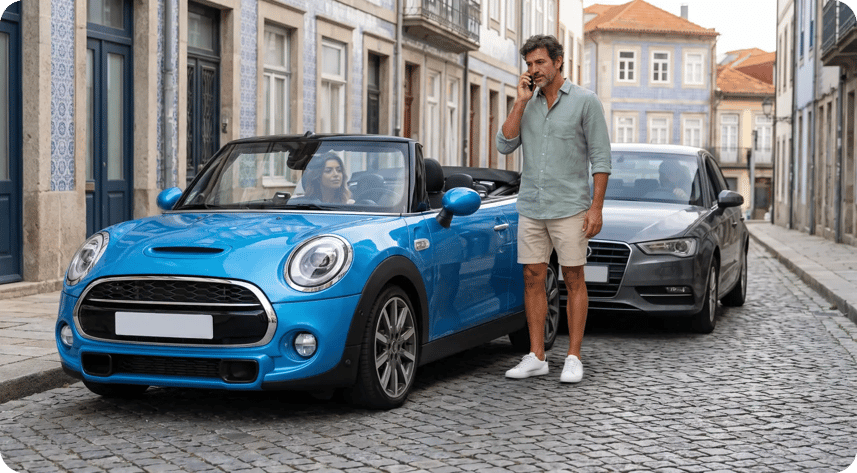
Um seguro automóvel com coberturas básicas é o chamado seguro de responsabilidade civil que é o obrigatório por lei. Este protege os danos que causar a outras pessoas ou veículos. Por exemplo: se bater noutro carro, a seguradora paga os danos causados ao veículo, mas os danos do seu ficam por sua conta.
Já um seguro automóvel de danos próprios, vulgarmente chamada de seguro contra todos os riscos, dá uma proteção mais completa, porque também pode incluir o seu próprio veículo. Tudo depende das coberturas que escolher, como choque, colisão ou capotamento; fenómenos naturais; incêndio, raio ou explosão; furto ou roubo.
“Ok, mas qual é a opção mais inteligente?”
Depende do valor do carro, da forma como o utiliza e do risco que quer assumir.
Como escolher o melhor seguro automóvel contra todos os riscos para o meu carro?
Não existe o melhor seguro. Existe o mais adequado para si.
E a única forma de o encontrar é comparar, mas não compare apenas preços, compare também as coberturas.
Um seguro mais barato pode deixá-lo “na mão” quando mais precisa. Tente perceber o que cada cobertura inclui, o que exclui, qual a franquia associada e depois selecione apenas o que faz sentido para o seu caso.
Mais coberturas não são necessariamente sinónimo de um melhor seguro automóvel contra todos os riscos. Significa apenas um seguro mais completo. O que é ótimo, mas só vale a pena se for mesmo o que precisa.
Quais as vantagens de contratar um seguro automóvel contra todos os riscos?
A maior vantagem é que quando algo corre mal, não fica sozinho a pagar.
Um seguro automóvel contra todos os riscos protege-o nos dois sentidos pelos danos que causa a terceiros e pelos danos que o seu próprio carro sofre. Seja num acidente, num fenómeno natural ou num furto, tem uma rede de proteção que o seguro automóvel de responsabilidade civil não dá.
Para quem tem um carro de valor mais elevado, usa o carro diariamente ou simplesmente não quer ser surpreendido com uma fatura inesperada, estas vantagens tendem a compensar. O custo mensal é mais elevado, mas o custo de não estar coberto pode ser muito maior. 
É possível fazer um seguro automóvel contra todos os riscos com franquia reduzida?
Sim, e vale a pena perceber como funciona. A franquia é a parte do custo que paga do seu bolso quando há um sinistro e quanto mais baixa for, menos paga nesse momento, mas, tipicamente, mais paga na mensalidade.
Optar por uma franquia reduzida faz sentido se prefere previsibilidade: sabe que, se acontecer algo, o valor suportado é limitado. Pode ser uma escolha inteligente para quem usa o carro com frequência ou quer evitar surpresas financeiras numa altura já de si stressante.
Como em tudo, não há uma resposta universal.
O equilíbrio certo entre franquia e prémio depende do seu perfil e das suas necessidades e é exatamente aí que comparar faz a diferença.
Quais os fatores que influenciam o custo do seguro automóvel contra todos os riscos?
São vários os fatores que podem influenciar o seu seguro automóvel contra todos os riscos: o seu perfil de condutor e histórico de condução; características do veículo, a zona onde circula e a utilização e finalidades que lhe dá.
Mas mais importante que saber tudo aquilo que pesa no preço, é saber o que faz sentido para o seu caso e o que está incluído em cada cobertura.
Ok, e agora? Os imprevistos não escolhem hora. Cabe-lhe a si estar preparado.
Agora que sabe o que é um seguro automóvel contra todos os riscos, o que cobre e como escolher, tem tudo para escolher o que faz mais sentido para si.
Se tiver alguma dúvida é só falar connosco, ok?